การลงทุนในอสังหาริมทรัพย์ในอเมริกา - คำแนะนำสำหรับนักลงทุนผู้ชาญฉลาด

ตอนที่ผมเริ่มมองหาบ้านหลังแรกในอเมริกา ผมคิดว่าเรื่องยากที่สุดคือ “หาเงินดาวน์ให้พอ” แต่พอเดินเข้าไปจริง ๆ ผมถึงรู้ว่าเงินดาวน์เป็นเพียงด่านแรกเท่านั้น
สิ่งที่ยากกว่า คือการเข้าใจระบบทั้งหมดพร้อมกัน ทั้งเครดิตสกอร์, mortgage, property tax, insurance, HOA, ค่าเช่าในพื้นที่, กฎหมายผู้เช่า, และคำถามใหญ่ที่อยู่ในใจว่า “ซื้อแล้วคุ้มจริงไหม”
สำหรับคนที่สร้างชีวิตในอเมริกา อสังหาริมทรัพย์ไม่ใช่แค่เรื่องบ้านสวยหรือทำเลดี แต่เป็นเครื่องมือสร้างฐานะระยะยาว ถ้าเดินถูกทาง มันช่วยให้รายได้มั่นคงขึ้น เก็บทรัพย์สินเป็นรูปธรรม และส่งต่อโอกาสให้ครอบครัวได้
บทความนี้เล่าจากมุมของคนที่เคยเริ่มแบบไม่รู้มากนัก แล้วค่อย ๆ เรียนรู้ว่า การลงทุนอสังหาริมทรัพย์ในอเมริกา ควรมองอย่างไรให้ฉลาด ไม่รีบเกินไป และไม่กลัวจนพลาดโอกาส
บทความนี้ให้ข้อมูลเพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมาย ควรปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจลงทุนจริง
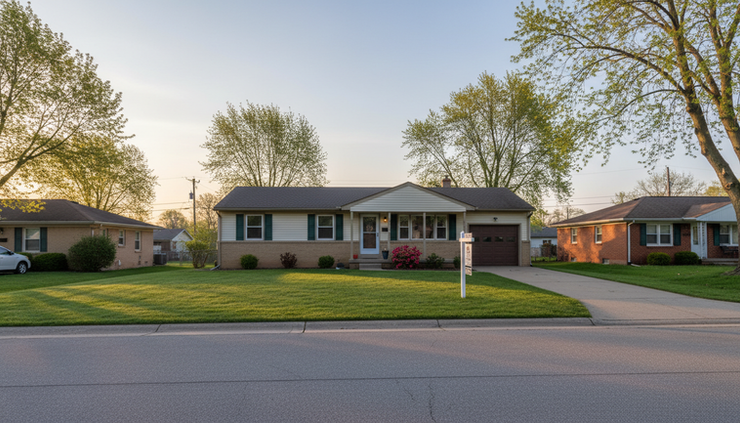
จุดเริ่มต้นของผมคือบ้านที่ตัวเลขต้องตอบได้
ตอนแรกผมชอบบ้านจากความรู้สึก เดินเข้าไปแล้วชอบครัว ชอบแสง ชอบถนนหน้าบ้านเงียบ ๆ แต่เพื่อนคนหนึ่งถามผมสั้น ๆ ว่า
“ถ้าปล่อยเช่า บ้านนี้เลี้ยงตัวเองได้ไหม”
คำถามนี้เปลี่ยนวิธีคิดทันที บ้านที่น่าอยู่ไม่จำเป็นต้องเป็นการลงทุนที่ดี และบ้านที่ดูธรรมดามาก ๆ อาจให้ผลตอบแทนดีกว่าที่คิด
ผมเริ่มทำตารางง่าย ๆ:
รายการที่ต้องดู | ทำไมถึงสำคัญ |
ราคาซื้อ | กำหนดยอดกู้และเงินดาวน์ |
ดอกเบี้ยเงินกู้ | กระทบค่างวดทุกเดือนโดยตรง |
Property tax (ภาษีบ้านและที่ดิน) | บางรัฐสูงกว่าที่คิดมาก |
ค่าประกันบ้าน | ค่าเบี้ยเปลี่ยนตามพื้นที่และความเสี่ยง |
ค่า HOA | ทำให้ cash flow หายได้เร็ว |
ค่าเช่าตลาด | บอกว่าทรัพย์สินสร้างรายได้ได้แค่ไหน |
ค่าซ่อมบำรุง | ต้องกันเงินไว้เสมอ |
สิ่งที่ผมเรียนรู้คือ อย่าเริ่มจากคำถามว่า “บ้านนี้สวยไหม” ให้เริ่มจาก “ตัวเลขนี้ทำให้เราปลอดภัยไหม”
บ้านที่ดีต้องผ่านทั้งใจและเครื่องคิดเลข
เข้าใจก่อนว่าอสังหาริมทรัพย์ทำเงินจากทางไหน
หลายคนพูดว่าอสังหาริมทรัพย์ทำให้รวย แต่ไม่ค่อยมีใครบอกว่ามันทำเงินหลายทาง และแต่ละทางใช้เวลาต่างกัน
โดยทั่วไป การลงทุนในบ้านหรืออาคารเช่าในอเมริกามีแหล่งผลตอบแทนหลัก ๆ ดังนี้
Cash flow
เงินที่เหลือหลังหักค่างวด ภาษี ประกัน ค่าซ่อม และค่าใช้จ่ายอื่น
Appreciation
มูลค่าทรัพย์สินเพิ่มขึ้นตามเวลาและทำเล
Loan paydown
ผู้เช่าช่วยจ่ายหนี้ให้ผ่านค่าเช่า
Tax benefits
อาจมีค่าเสื่อมราคาและค่าใช้จ่ายบางอย่างที่นำไปใช้ทางภาษีได้ ต้องคุยกับ CPA
Inflation hedge
เมื่อค่าครองชีพสูงขึ้น ค่าเช่ามักมีโอกาสปรับขึ้นตามตลาด
ตอนผมเข้าใจจุดนี้ ผมเลิกมองบ้านเป็นแค่ “ของชิ้นใหญ่” แล้วเริ่มมองเป็นระบบรายได้ ระบบนี้ไม่จำเป็นต้องหวือหวา แต่ต้องอยู่รอดได้ในหลายสถานการณ์
ถ้าค่าเช่าไม่พอจ่ายทุกอย่าง และต้องเติมเงินทุกเดือน คำถามคือเรารับไหวแค่ไหน ถ้าเศรษฐกิจชะลอ ผู้เช่าย้ายออก หรือหลังคาต้องซ่อมกะทันหัน
บทเรียนเรื่องเครดิตและเงินกู้ที่ผมอยากรู้ให้เร็วกว่านี้
ในอเมริกา เครดิตสำคัญมาก โดยเฉพาะเวลาขอกู้ซื้อบ้านหรือซื้ออสังหาริมทรัพย์เพื่อปล่อยเช่า
ช่วงแรกผมคิดว่ามีรายได้พอแล้วจะกู้ได้ง่าย แต่ lender ดูมากกว่านั้นมาก เขาดูเครดิตสกอร์ ประวัติชำระหนี้ สัดส่วนหนี้ต่อรายได้ เงินสำรอง แหล่งที่มาของเงินดาวน์ และความมั่นคงของรายได้
สิ่งที่ควรเตรียมตั้งแต่เนิ่น ๆ คือ:
จ่ายบัตรเครดิตและหนี้ตรงเวลา
อย่าใช้วงเงินเครดิตเต็มตลอดเวลา
เก็บเอกสารรายได้ให้ครบ โดยเฉพาะถ้าทำธุรกิจส่วนตัว
แยกบัญชีส่วนตัวกับบัญชีธุรกิจให้ชัด
เตรียมเงินสำรองหลังปิดการซื้อขาย
อย่าเปิดหนี้ใหม่ก่อนยื่นกู้โดยไม่จำเป็น
สำหรับคนที่เพิ่งสร้างชีวิตในสหรัฐฯ ประวัติเครดิตอาจยังสั้น นั่นไม่ได้แปลว่าหมดโอกาส แต่แปลว่าต้องวางแผนเร็วขึ้น คุยกับ loan officer ก่อนเริ่มดูบ้านจริงจะช่วยประหยัดเวลาและลดความผิดหวังได้มาก
ผมเคยดูบ้านที่ชอบมาก แต่สุดท้ายรู้ว่าตัวเลขกู้ยังไม่พร้อม ความรู้สึกตอนนั้นเสียดาย แต่ก็เป็นบทเรียนที่ดี เพราะหลังจากนั้นผมเริ่มเตรียม financing ก่อนออกไปดูบ้านเสมอ
ทำเลที่ดีไม่ใช่แค่ย่านแพง
ตอนเริ่มต้น ผมคิดว่าทำเลดีต้องเป็นย่านหรู ใกล้ร้านอาหารดี ๆ บ้านสวย ถนนสะอาด แต่สำหรับการลงทุน คำว่า “ดี” ต้องแปลเป็นตัวเลขและความต้องการเช่าจริง
ทำเลที่น่าสนใจมักมีปัจจัยเหล่านี้:
มีงานอยู่ใกล้ หรือเดินทางไปแหล่งงานได้สะดวก
โรงเรียนและความปลอดภัยอยู่ในระดับที่ตลาดต้องการ
มีร้านค้า โรงพยาบาล และบริการจำเป็น
ค่าเช่าในพื้นที่มีคนจ่ายจริง
จำนวนบ้านว่างเช่าไม่สูงจนเกินไป
เมืองหรือเขตนั้นมีประชากรและกิจกรรมทางเศรษฐกิจที่มั่นคง
บางครั้งบ้านในย่านแพงให้ค่าเช่าไม่พอค่างวด เพราะราคาซื้อสูงเกินไป บางครั้งบ้านในย่านชนชั้นกลางที่ดูธรรมดากลับให้ cash flow ดีกว่า
ผมเริ่มขับรถผ่านย่านต่าง ๆ หลายช่วงเวลา เช้า เย็น และวันหยุด ภาพที่เห็นบอกอะไรได้มากกว่ารูปในเว็บไซต์ บ้านข้าง ๆ เป็นอย่างไร ถนนจอดรถแน่นไหม มีป้ายเช่าเยอะหรือเปล่า ร้านค้าปิดหลายยูนิตไหม สิ่งเหล่านี้ช่วยให้เข้าใจพื้นที่จริง
บ้านเดี่ยว คอนโด ทาวน์โฮม หรือ multifamily ควรเริ่มแบบไหน
ไม่มีคำตอบเดียว แต่ละประเภทเหมาะกับเป้าหมายต่างกัน
ประเภท | เหมาะกับใคร | จุดที่ต้องระวัง |
บ้านเดี่ยว | คนที่อยากเริ่มง่าย ปล่อยเช่าให้ครอบครัว | ค่าซ่อมตกอยู่ที่เจ้าของทั้งหมด |
คอนโด | คนที่อยากได้การดูแลภายนอกบางส่วน | HOA สูงและกฎปล่อยเช่าอาจจำกัด |
ทาวน์โฮม | คนที่อยากได้ราคากลาง ๆ ดูแลง่ายกว่าบ้านเดี่ยว | ต้องอ่านกฎ community ให้ละเอียด |
Duplex หรือ multifamily ขนาดเล็ก | คนที่อยากสร้างรายได้หลายทางในที่เดียว | บริหารผู้เช่าหลายรายและซ่อมมากขึ้น |
ถ้าเพิ่งเริ่ม ผมชอบวิธีคิดแบบค่อยเป็นค่อยไป บ้านหลังแรกอาจไม่ต้องเป็นดีลที่สมบูรณ์แบบ แต่ต้องเป็นดีลที่เราเข้าใจความเสี่ยง และรับผิดชอบได้
บางคนเริ่มจากการซื้อบ้านอยู่เอง แล้วปล่อยเช่าห้องหรือยูนิตส่วนหนึ่ง บางคนซื้อบ้านหลังแรก พอฐานะดีขึ้นก็ย้ายไปหลังใหม่และปล่อยหลังเดิมเช่า วิธีนี้ไม่เร็ว แต่เป็นวิธีที่จับต้องได้สำหรับหลายครอบครัว
คำว่า ซื้อบ้านในอเมริกา ไม่ได้หมายถึงแค่การมีที่อยู่ แต่มันอาจเป็นก้าวแรกของแนวคิด Build wealth with Real estate ถ้าเราวางแผนตั้งแต่วันแรก
ค่าใช้จ่ายแอบแฝงที่ทำให้ดีลดี ๆ กลายเป็นดีลเหนื่อย
ตอนทำตัวเลขครั้งแรก ผมลืมหลายอย่าง โดยเฉพาะค่าซ่อมและ vacancy
บ้านไม่ได้มีผู้เช่าเต็มตลอดเวลา และไม่ได้อยู่ในสภาพดีตลอดเวลา เครื่องทำน้ำร้อนเสีย แอร์มีปัญหา ท่อรั่ว ประตูพัง พื้นต้องเปลี่ยน สิ่งเหล่านี้ไม่ถามว่าเราพร้อมไหม
ค่าใช้จ่ายที่ควรคิดไว้เสมอ:
Vacancy หรือช่วงไม่มีผู้เช่า
Repairs and maintenance
Capital expenditures เช่น หลังคา แอร์ ระบบน้ำ
Property management ถ้าไม่ดูแลเอง
Legal fees ในกรณีมีปัญหากับผู้เช่า
City inspection หรือ permit บางพื้นที่
ค่าเพิ่มของ insurance และ property tax ในอนาคต
ผมมีกฎส่วนตัวว่า ถ้าตัวเลขดีเฉพาะตอนทุกอย่างสมบูรณ์แบบ ดีลนั้นยังไม่น่าไว้ใจ ดีลที่ดีควรยังพออยู่ได้แม้มีเรื่องผิดแผนบางอย่าง
ทำไมทีมรอบตัวสำคัญกว่าที่คิด
อสังหาริมทรัพย์เป็นการลงทุนที่มีคนหลายฝ่ายเข้ามาเกี่ยวข้อง ผมเคยพยายามประหยัดทุกอย่างด้วยการทำเองให้มากที่สุด แต่สุดท้ายพบว่าบางเรื่องควรจ่ายให้คนที่รู้จริง
ทีมพื้นฐานที่ควรมี:
Realtor ที่เข้าใจนักลงทุน ไม่ใช่แค่พาไปดูบ้าน
Loan officer ที่อธิบายตัวเลือกเงินกู้ชัดเจน
Home inspector ที่ละเอียดและกล้าพูดตรง
CPA ที่เข้าใจ rental property
Insurance agent ที่ช่วยเทียบความคุ้มครอง
Contractor หรือ handyman ที่ไว้ใจได้
Property manager ถ้าไม่อยากรับสายผู้เช่าตลอดเวลา
ทีมดีไม่ได้ทำให้ความเสี่ยงหายไป แต่ช่วยให้เห็นความเสี่ยงก่อนตัดสินใจ
แผนที่ผมใช้ก่อนซื้อทรัพย์สินแต่ละหลัง
ก่อนยื่นข้อเสนอ ผมใช้คำถามชุดนี้เสมอ
ถ้าปล่อยเช่า ราคาเช่าตลาดรองรับไหม
หลังหักค่าใช้จ่ายทั้งหมด ยังเหลือเงินหรือขาดทุนเท่าไร
ถ้าผู้เช่าย้ายออกสองเดือน เรายังจ่ายไหวไหม
ถ้ามีค่าซ่อมใหญ่ในปีแรก มีเงินสำรองไหม
ทำเลนี้ยังมีคนอยากอยู่ในอีก 5 ถึง 10 ปีไหม
กฎ HOA หรือเมืองจำกัดการปล่อยเช่าหรือไม่
ถ้าขายออก ต้องใช้เวลานานแค่ไหน
ดีลนี้ช่วยเป้าหมายระยะยาว หรือแค่ทำให้ตื่นเต้นชั่วคราว
คำถามสุดท้ายสำคัญมาก เพราะตลาดอสังหาริมทรัพย์มีอารมณ์เข้ามาเกี่ยวข้องง่าย บ้านสวยทำให้ลืมตัวเลขได้ บ้านราคาถูกทำให้มองข้ามปัญหาได้ และคำว่า “รีบซื้อก่อนราคาขึ้น” ทำให้หลายคนตัดสินใจเร็วเกินไป
ทางที่ฉลาดคือเริ่มเล็ก แต่คิดยาว
ผมไม่ได้มองอสังหาริมทรัพย์เป็นทางลัด มันมีงานจริง มีเอกสารจริง มีความเสี่ยงจริง และบางครั้งมีความเครียดจริง
แต่ถ้าเริ่มด้วยความเข้าใจ มันเป็นหนึ่งในเครื่องมือที่แข็งแรงมากสำหรับการสร้างทรัพย์สินในอเมริกา โดยเฉพาะเมื่อเรามีวินัยกับตัวเลข ไม่กู้เกินตัว และไม่ซื้อเพราะกลัวตกขบวน
จุดเริ่มต้นที่ดีอาจไม่ใช่การซื้อทันที แต่เป็นการทำ 4 อย่างนี้ให้ชัด:
ตรวจเครดิตและรายได้ของตัวเอง
คุยกับ lender เพื่อรู้กำลังซื้อจริง
ศึกษาค่าเช่าในพื้นที่อย่างน้อยหลายสัปดาห์
ทำตัวเลขแบบเผื่อร้าย ไม่ใช่เผื่อดี
บ้านหลังหนึ่งอาจเปลี่ยนชีวิตได้ แต่ต้องเป็นบ้านที่ซื้อด้วยแผน ไม่ใช่ด้วยความหวังอย่างเดียว
ถ้าวันนี้ยังไม่พร้อม นั่นไม่ใช่ความล้มเหลว การเตรียมตัวให้พร้อมกว่าคนอื่นคือข้อได้เปรียบอย่างหนึ่งในตลาดนี้ เริ่มจากเข้าใจตัวเลข ดูพื้นที่จริง สร้างเครดิต และเก็บเงินสำรอง เมื่อโอกาสที่เหมาะสมมาถึง คุณจะไม่ต้องเดา คุณจะรู้ว่าควรก้าวหรือควรรอ.

ความคิดเห็น